วางแผนการเงินส่วนบุคคล เริ่มต้นอย่างไรใน 6 ขั้นตอน
การวางแผนการเงินไม่จำเป็นต้องเริ่มจากการเลือกหุ้นหรือหาผลตอบแทนสูงสุด จุดเริ่มที่สำคัญกว่าคือรู้ว่าเงินเข้ามาเท่าไร ออกไปทางไหน และเป้าหมายใดควรมาก่อน
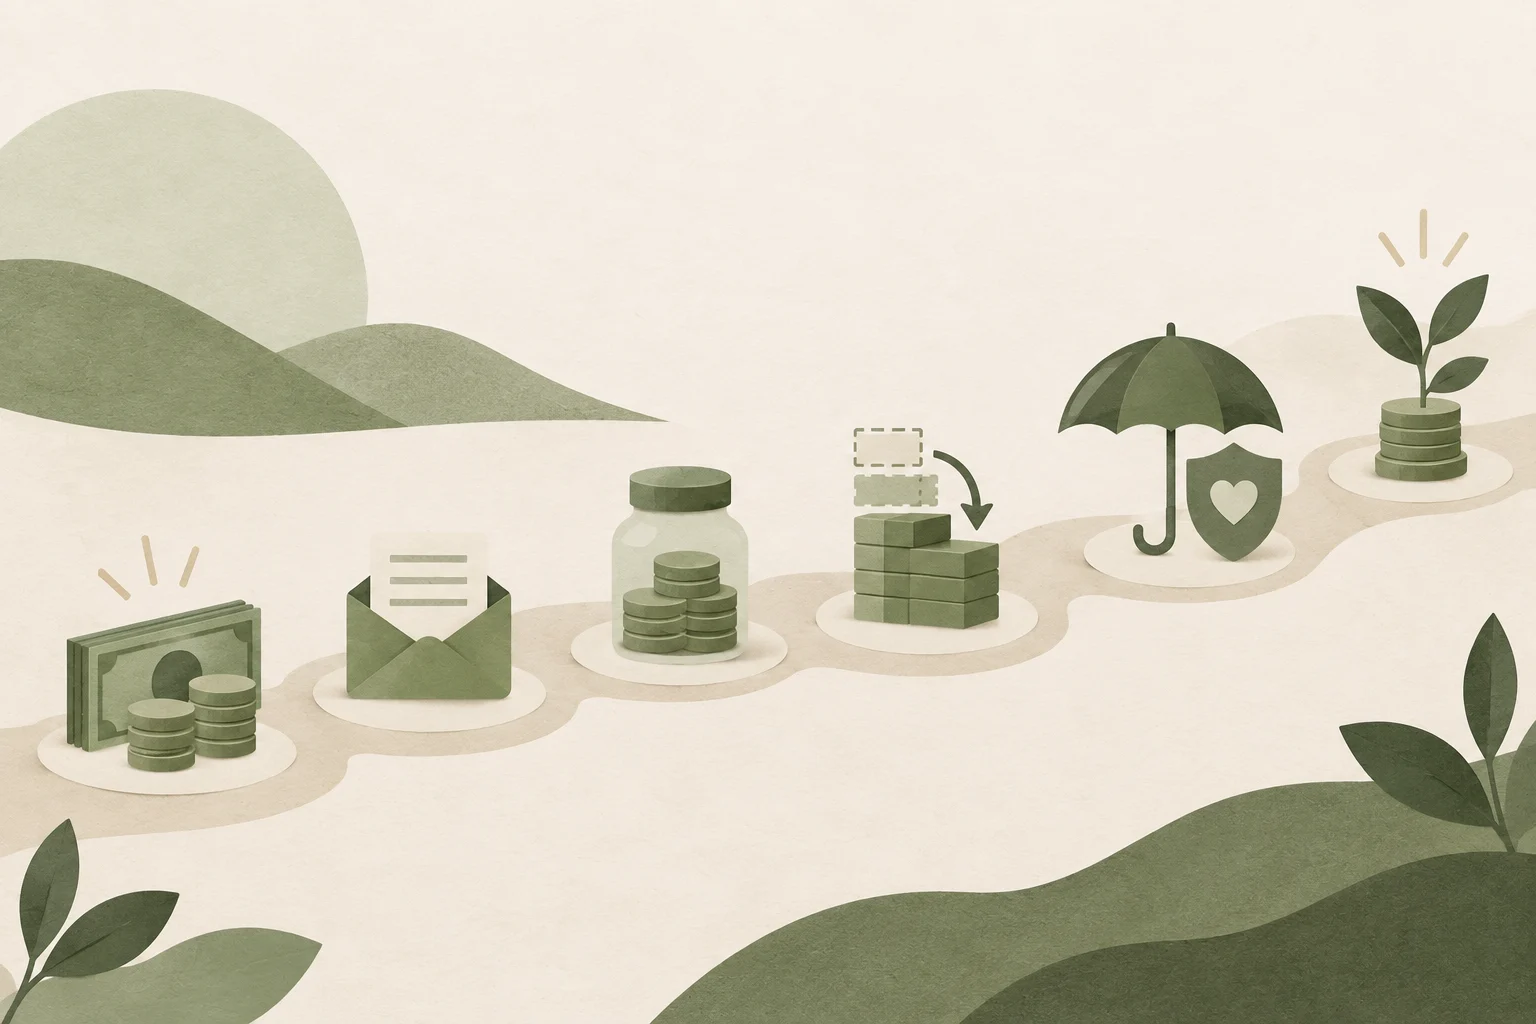
1. สำรวจสถานะการเงินปัจจุบัน
รวบรวมรายรับ รายจ่าย สินทรัพย์ และหนี้ทั้งหมดก่อน ไม่ต้องเริ่มด้วยตารางซับซ้อน แค่ดูรายการเดินบัญชีย้อนหลัง 1–3 เดือนแล้วแยกค่าใช้จ่ายจำเป็น ค่าใช้จ่ายที่ปรับลดได้ และภาระหนี้ คุณจะเห็นทันทีว่าแต่ละเดือนเหลือเงินจริงเท่าไร
ถ้ารายจ่ายสูงกว่ารายรับ เป้าหมายแรกควรเป็นการหยุดยอดขาดดุล เช่น ลดรายจ่ายที่ไม่จำเป็น เพิ่มรายได้ หรือคุยกับเจ้าหนี้ก่อนที่จะเริ่มลงทุน
2. ตั้งเป้าหมายให้มีจำนวนเงินและกำหนดเวลา
เปลี่ยนคำกว้าง ๆ อย่าง “อยากมีเงินเก็บ” ให้เป็นเป้าหมายที่ตรวจสอบได้ เช่น “เก็บเงินสำรอง 90,000 บาทภายใน 18 เดือน” จากนั้นหารกลับเป็นจำนวนที่ต้องเก็บต่อเดือน เป้าหมายระยะสั้น กลาง และยาวควรแยกกัน เพราะแต่ละเป้าหมายรับความเสี่ยงและรอเวลาได้ไม่เท่ากัน
3. สร้างเงินสำรองฉุกเฉิน
ธนาคารแห่งประเทศไทยใช้แนวทางเงินออมฉุกเฉินประมาณ 3–6 เท่าของรายจ่ายจำเป็นและภาระผ่อนหนี้ต่อเดือน แต่ตัวเลขนี้เป็นจุดเริ่มต้น ไม่ใช่คำตอบเดียว คนทำงานอิสระ ผู้มีรายได้ไม่แน่นอน หรือผู้ดูแลหลายคนอาจต้องเผื่อมากขึ้น
หากเงินก้อนยังดูไกล ให้เริ่มจากหนึ่งเดือนก่อน แยกไว้ในที่ถอนใช้ได้ง่าย แล้วค่อยเพิ่มจนถึงระดับที่เหมาะกับชีวิตของคุณ อ่านวิธีคำนวณต่อใน คู่มือเงินสำรองฉุกเฉิน
4. จัดลำดับหนี้ โดยดูอัตราดอกเบี้ยจริง
จ่ายขั้นต่ำตามกำหนดของทุกก้อนเพื่อหลีกเลี่ยงค่าปรับ แล้วพิจารณานำเงินส่วนเกินไปลดหนี้ดอกเบี้ยสูงก่อน วิธีนี้ช่วยลดดอกเบี้ยรวมได้มาก ส่วนผู้ที่ต้องการแรงใจอาจเริ่มจากหนี้ยอดเล็ก แต่ควรรู้ต้นทุนที่ต่างกันของแต่ละวิธี
หากเริ่มจ่ายไม่ไหว อย่ารอให้ค้างหลายงวด ควรติดต่อเจ้าหนี้เพื่อขอแนวทางปรับโครงสร้างหนี้ อ่านกรอบตัดสินใจเพิ่มเติมได้ที่ ควรปิดหนี้ก่อนออมหรือลงทุน
5. ป้องกันความเสี่ยงที่รับเองไม่ไหว
ทบทวนสิทธิรักษาพยาบาล ประกันสังคม สวัสดิการนายจ้าง และภาระของคนในครอบครัวก่อนซื้อความคุ้มครองเพิ่ม หลักคิดคือโอนความเสี่ยงที่อาจสร้างความเสียหายก้อนใหญ่ ไม่ใช่ซื้อทุกอย่างจนเบียดเงินสำรองและเป้าหมายหลัก
6. เริ่มออมและลงทุนให้ตรงกับเป้าหมาย
เงินที่จะใช้เร็วควรเน้นสภาพคล่องและความผันผวนต่ำกว่า ส่วนเป้าหมายระยะยาวจึงค่อยพิจารณาการลงทุนที่มีความเสี่ยงมากขึ้นตามระดับที่รับได้ กระจายความเสี่ยง และอย่าใช้ผลตอบแทนในอดีตเป็นคำรับประกันอนาคต
ถ้าต้องการลองดูผลของจำนวนเงิน ระยะเวลา และผลตอบแทนสมมติ ใช้ เครื่องคำนวณดอกเบี้ยทบต้น หรือ เครื่องคำนวณ DCA แล้วเปรียบเทียบหลายกรณีแทนการยึดตัวเลขเดียว
ทบทวนแผนอย่างน้อยปีละครั้ง
แผนการเงินควรเปลี่ยนตามชีวิต ทบทวนเมื่อรายได้ งาน ครอบครัว หนี้ หรือเป้าหมายเปลี่ยน การปรับแผนไม่ใช่ความล้มเหลว แต่เป็นส่วนหนึ่งของการทำให้แผนยังใช้ได้จริง