กฎ 50/30/20 คืออะไร และเหมาะกับใครบ้าง
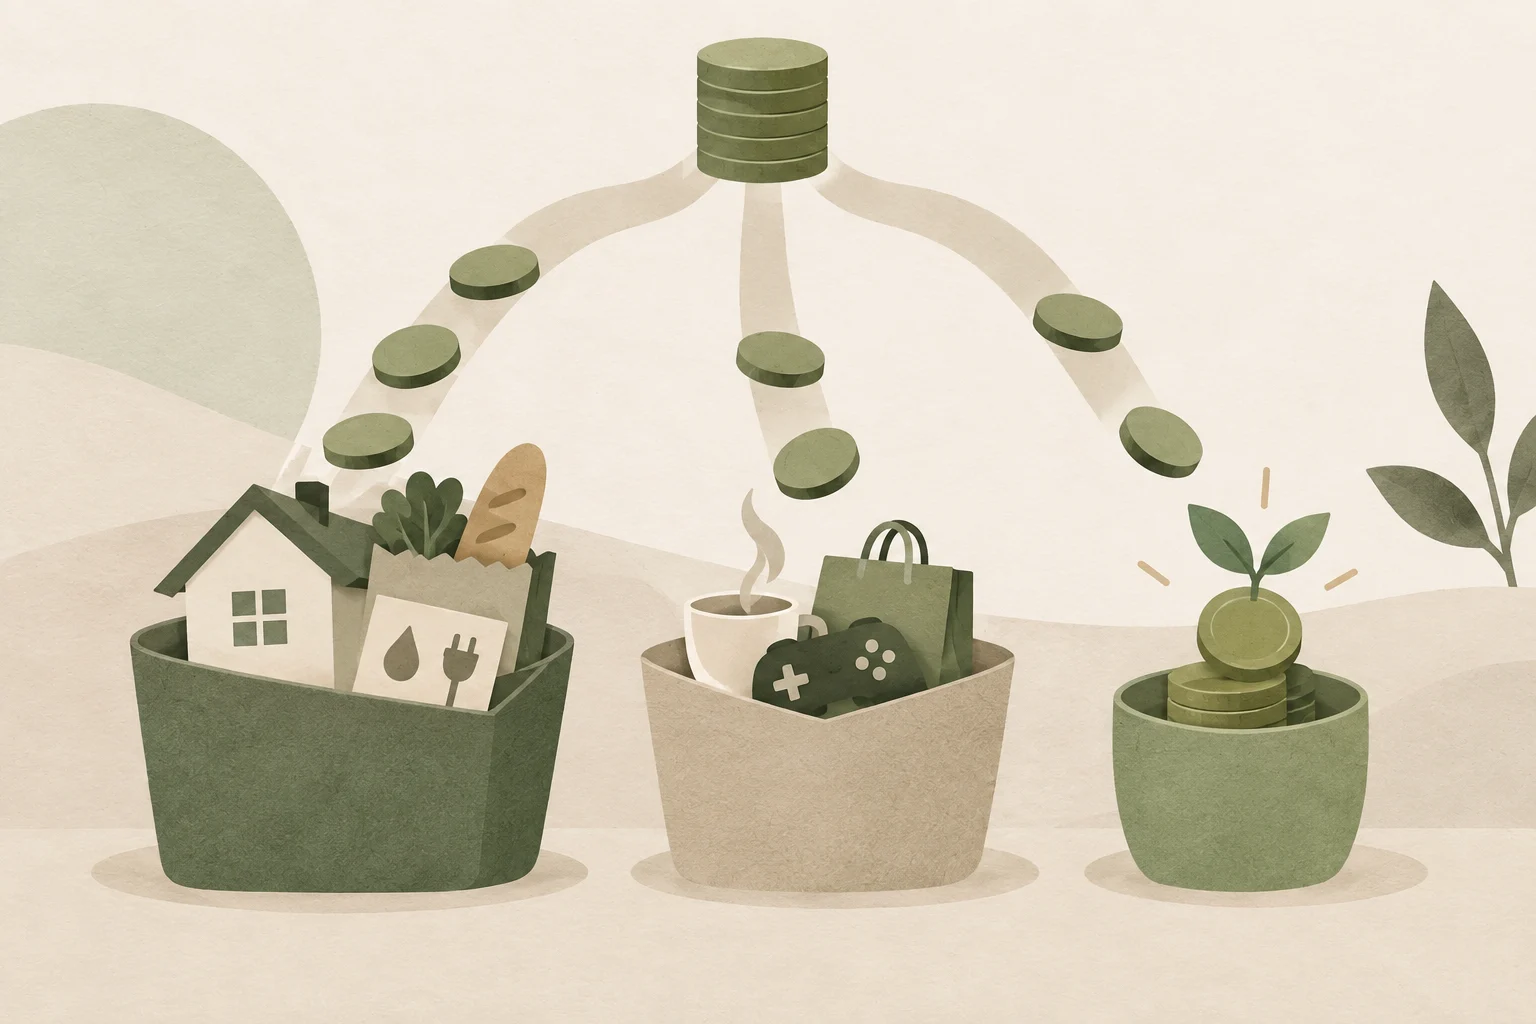
กฎ 50/30/20 เป็นจุดเริ่มต้นของการทำงบประมาณ โดยแบ่งรายได้สุทธิเป็นสามส่วน: 50% สำหรับสิ่งจำเป็น 30% สำหรับความต้องการ และ 20% สำหรับออม ลงทุน หรือเร่งลดหนี้
50%: ค่าใช้จ่ายจำเป็น
คือค่าใช้จ่ายที่ต้องจ่ายเพื่อใช้ชีวิตและทำงาน เช่น ที่อยู่อาศัย อาหารพื้นฐาน ค่าน้ำไฟ การเดินทาง ค่ารักษา เบี้ยประกันที่จำเป็น และค่างวดขั้นต่ำ เส้นแบ่งอาจต่างกันตามชีวิต เช่น รถอาจเป็นสิ่งจำเป็นสำหรับคนที่ต้องเดินทางทำงาน แต่ไม่จำเป็นสำหรับอีกคน
30%: ความต้องการและคุณภาพชีวิต
รวมค่าใช้จ่ายที่หยุดหรือลดได้ เช่น ร้านอาหารนอกบ้าน สมาชิกบริการบันเทิง ท่องเที่ยว งานอดิเรก หรือการซื้อของที่ไม่เร่งด่วน หมวดนี้ไม่ได้แปลว่าเป็นรายจ่ายผิด แต่เป็นส่วนที่ปรับได้ง่ายเมื่อเงินตึง
20%: ออม ลงทุน และลดหนี้เพิ่ม
ใช้สร้าง เงินสำรองฉุกเฉิน ออมตามเป้าหมาย ลงทุนระยะยาว หรือจ่ายหนี้เกินยอดขั้นต่ำ หากมีหนี้ดอกเบี้ยสูง การนำส่วนนี้ไปลดหนี้อาจสำคัญกว่าการเร่งลงทุน เพราะดอกเบี้ยหนี้เป็นต้นทุนที่เกิดขึ้นแน่นอน ขณะที่ผลตอบแทนจากการลงทุนไม่แน่นอน
ตัวอย่างเมื่อรายได้สุทธิ 30,000 บาท
สูตรเริ่มต้นจะแบ่งเป็นค่าใช้จ่ายจำเป็นไม่เกิน 15,000 บาท ความต้องการ 9,000 บาท และออมหรือลดหนี้ 6,000 บาท ตัวเลขนี้ใช้เป็นแผนที่เพื่อดูความสมดุล ไม่ใช่ข้อบังคับว่าทุกเดือนต้องตรงเป๊ะ
ถ้าค่าใช้จ่ายจำเป็นเกิน 50% ทำอย่างไร
อย่าฝืนจัดหมวดเพื่อให้ตัวเลขดูดี ให้บันทึกตามจริงก่อน แล้วมองหารายการที่เปลี่ยนได้ในระยะสั้นและระยะยาว เช่น ต่อรองค่าบริการ ลดค่าเดินทาง หรือปรับที่อยู่อาศัยเมื่อถึงจังหวะ หากจำเป็นต้องใช้สัดส่วน 70/20/10 ชั่วคราว ก็ยังดีกว่าไม่มีแผนเลย
รายได้ต่ำหรือค่าครองชีพสูงอาจทำให้หมวดจำเป็นกินสัดส่วนมาก สูตรนี้จึงไม่ควรถูกใช้ตัดสินว่าคนใด “บริหารเงินไม่ดี” เพราะข้อจำกัดของแต่ละคนไม่เหมือนกัน
กฎนี้เหมาะกับใคร
เหมาะกับผู้ที่เพิ่งเริ่มบันทึกรายจ่ายและต้องการกรอบง่าย ๆ เพื่อเห็นภาพรวม ส่วนผู้มีรายได้ไม่สม่ำเสมอ ภาระหนี้สูง ค่าใช้จ่ายรักษาพยาบาล หรือเป้าหมายเร่งด่วน ควรใช้งบประมาณที่ละเอียดและปรับสัดส่วนตามกระแสเงินสดจริง
เริ่มใช้ใน 3 ขั้นตอน
ใช้รายได้สุทธิที่ได้รับจริงเป็นฐาน จัดหมวดรายการย้อนหลังอย่างน้อยหนึ่งเดือน แล้วตั้งการโอนเงินออมอัตโนมัติในวันที่รายได้เข้า ทบทวนทุกเดือนโดยสนใจแนวโน้มมากกว่าความสมบูรณ์แบบของเดือนเดียว